Archivi categoria: Affari

Bio: in Italia il mercato in 10 anni è cresciuto del +194%

Secondo uno studio di Nomisma, a livello globale il valore complessivo del mercato bio è pari a 136 miliardi di euro (3% in Italia), con i consumi di prodotti biologici concentrati principalmente in Nord America (47% del mercato), seguito dall’Europa (40%) e dall’Asia (11%). 

Malgrado nel nostro Paese l’incidenza dei consumi bio sulla spesa alimentare delle famiglie si fermi al 4%, pari a circa 66 euro pro-capite, nel corso degli anni il mercato è costantemente cresciuto, con un incremento del +194% tra il 2014 e il 2024.
In Italia sono 97.160 gli operatori attivi nel settore bio (+2,9% nel 2024 rispetto al 2023) mentre la superficie agricola biologica è pari a 2,5 milioni di ettari, il 20,2% del totale coltivato.

I consumi domestici valgono 5,2 miliardi di euro

La quota maggioritaria delle vendite in Italia viene effettuata in ambito domestico, pari a circa 5,2 miliardi di euro, contro 1,2 miliardi derivati da consumi “away from home” (ristorazione collettiva/commerciale, ristoranti specializzati bio/generalisti, agriturismi..).

Nei consumi “at home,” il principale canale di vendita è rappresentato dalla Distribuzione Moderna, la cui incidenza è cresciuta del +5,3% nell’ultimo anno, seguita a distanza dai negozi specializzati nel biologico.
I prodotti per i quali il bio rappresenta la prima scelta sono frutta e verdura fresca, carne e uova, latte e derivati, alimenti per bambini, olio EVO, pasta, riso e prodotti da forno.

Export Made in Italy Food & Wine bio: +174%

Al contempo, risulta in costante crescita anche il trend delle esportazioni nazionali, che hanno visto un incremento del +174% negli ultimi 10 anni, con un peso del bio sul totale dell’export in ambito food pari al 5,5% e all’8,5% nel comparto wine nel 2024.

Secondo gli ultimi dati disponibili, per il food le destinazioni principali a livello continentale sono state Germania, Francia, Benelux e Nordics. Relativamente al vino bio, invece, i mercati principali sono stati Germania, Benelux, Nordics e Regno Unito.
Per quanto riguarda i mercati europei potenzialmente più interessanti in prospettiva, al primo posto si colloca ancora la Germania, seguita da Nordics e Francia. Per il vino bio, invece, guidano i Nordics, che precedono Germania e Benelux.

“Una garanzia superiore rispetto alle altre categorie di prodotti healthy”

“Nel complesso, il consumatore italiano pone grande attenzione nei confronti della sostenibilità, di cui il bio è fondamentale espressione, e riconosce le garanzie superiori del bio rispetto alle altre categorie di prodotti healthy – commenta Silvia Zucconi, coo Nomisma -. Al contempo, ha però bisogno di maggiori informazioni per conoscere valori e caratteristiche del bio e si dimostra sempre più esigente, richiedendo altre garanzie oltre al biologico, come origine italiana, pochi ingredienti non processati, con packaging sostenibile. Relativamente alle prospettive per il settore, è ottima la percezione per il Bio Made in Italy da parte del consumatore straniero, in grado di sostenere la crescita del nostro export, soprattutto in mercati di maggiore capacità di spesa come Nord America e Nordics”.
Supply chain: le imprese italiane sottovalutano la gestione del rischio

Negli ultimi anni le catene di approvvigionamento globali hanno affrontato una serie di shock senza precedenti: la pandemia, con la scarsità di materiali e i ritardi nei trasporti; l’invasione dell’Ucraina, che ha limitato l’accesso a energia e materie prime; le tensioni in Medio Oriente, che hanno reso più insicuro il transito nel canale di Suez. Senza dimenticare i nuovi spauracchi dei dazi commerciali.

Questo scenario instabile obbliga le imprese a rivedere processi e strategie, puntando su pianificazione più sofisticata e capacità di reazione rapida. Tuttavia, secondo la ricerca dell’Osservatorio Supply Chain Planning del Politecnico di Milano, le aziende italiane faticano ancora a sviluppare una gestione preventiva del rischio.

Solo il 26% delle grandi imprese ha rivisto i modelli di rischio

Se da un lato l’82% delle imprese tiene sotto osservazione i principali fattori di rischio, dall’altro solo una minoranza adatta concretamente i propri modelli: appena il 26% delle grandi aziende e il 5% delle PMI.
Soltanto una su dieci elabora piani di emergenza strutturati o scenari alternativi, segnale di una vulnerabilità diffusa.

Restano centrali i rischi finanziari e operativi, ma cresce l’attenzione verso le variabili geopolitiche e di sostenibilità.

Il fattore umano come leva di cambiamento

Il contributo delle persone, ribadisce la ricerca, resta sempre il fattore determinante. Oltre il 60% delle imprese gestisce internamente i progetti di trasformazione delle filiere, ma la formazione è ancora insufficiente: metà delle grandi aziende non investe nello sviluppo dei team di pianificazione.

Dove si sceglie di puntare sulle risorse interne, le iniziative vanno dall’ampliamento degli organici a corsi di specializzazione su data analytics, machine learning e intelligenza artificiale.

Innovazione e digitalizzazione

Il 60% delle aziende ha avviato negli ultimi dodici mesi progetti di trasformazione digitale, in particolare su demand e production planning. L’automazione è un’area d’interesse: le PMI guardano a soluzioni semplici di Robotic Process Automation, mentre le grandi imprese sperimentano strumenti più complessi come l’Intelligent RPA.

Parallelamente cresce l’attenzione verso la formazione tecnica e manageriale, indispensabile per passare da un approccio reattivo a uno proattivo basato su scenari simulati.

Integrazione dei sistemi e ruolo dell’AI

Quali sono i principali ostacoli? Il primo è è rappresentato dalla frammentazione dei sistemi informativi: oltre la metà delle aziende opera ancora con piattaforme solo parzialmente integrate. Questo limita la visibilità lungo tutta la filiera e riduce la capacità di reazione.

Alcune realtà, soprattutto tra le grandi imprese, hanno già introdotto modelli avanzati di governance dei dati e stanno sperimentando applicazioni di intelligenza artificiale per migliorare previsioni, ottimizzare le scorte e pianificare i trasporti. Restano però pochi i casi di adozione matura.

Obiettivo proattività

Come evidenziano i responsabili scientifici dell’Osservatorio, la direzione sembra essere tracciata: la resilienza delle supply chain italiane passerà dall’integrazione tra pianificazione, automazione e formazione, con una gestione del rischio non più reattiva ma proattiva.
Solo così le imprese potranno trasformare le crisi in opportunità.

Medie imprese italiane: più produttive delle “colleghe” francesi e tedesche

Le medie imprese industriali italiane hanno vissuto un decennio di netta crescita, con vendite, occupazione e produttività in aumento. Si confermano così tra le realtà più dinamiche e competitive del panorama europeo.

Con un incremento della produttività del lavoro pari al 31,3% tra il 2014 e il 2023, queste aziende battono le controparti tedesche e francesi, collocandosi al primo posto in Europa sul fronte dell’efficienza. Le imprese spagnole si mantengono avanti solo in termini di fatturato e occupazione, ma non reggono il confronto sull’efficienza produttiva. Lo dicono il XXIV Rapporto sulle Medie Imprese e lo studio “Scenario competitivo, ESG e innovazione strategica”, curati da Mediobanca, Centro Studi Tagliacarne e Unioncamere

In totale sono 3.650 le imprese di dimensione media che trainano il cuore manifatturiero del Paese, operando soprattutto nei settori legati al Made in Italy. In dieci anni, hanno fatto registrare anche un +54,9% nelle vendite e un +24,2% nei livelli occupazionali, evidenziando un modello imprenditoriale solido, spesso legato a una gestione familiare e a una forte vocazione all’export.

Il 2025 sarà positivo, ma l’incertezza si fa sentire

Guardando al futuro, il 2025 si profila con segnali incoraggianti: si stima un incremento del 2,2% del fatturato complessivo e un 2,8% delle esportazioni rispetto all’anno precedente.

Ma le incognite purtroppo non mancano. Una su tutte: la concorrenza low-cost, percepita come minaccia da circa sette imprese su dieci, che mette a rischio la sostenibilità di molti modelli produttivi.

Energia, dazi e instabilità: le criticità globali

Il contesto geopolitico incerto e l’aumento dei costi energetici rappresentano ulteriori sfide. Inoltre, i dazi imposti o minacciati dagli Stati Uniti potrebbero avere un impatto significativo per circa il 30% delle aziende, mentre un ulteriore 21,3% segnala effetti potenzialmente moderati.

Da qui nasce la richiesta, espressa da oltre il 52% delle imprese, di un intervento europeo coordinato contro pratiche commerciali scorrette e politiche protezionistiche.

Pressione fiscale e carenza di competenze i problemi nazionali

Oltre ai fattori esterni, restano irrisolte alcune fragilità strutturali: la pressione fiscale continua a essere un ostacolo, così come il disallineamento tra domanda di lavoro e competenze disponibili.
Due elementi che rischiano di frenare il potenziale di crescita di queste imprese, pur in presenza di una base economica solida.

Il ruolo delle Mid-Cap nell’economia nazionale

Queste aziende rappresentano un pilastro dell’economia italiana: generano il 17% del fatturato industriale, il 16% del valore aggiunto e il 14% delle esportazioni e dell’occupazione manifatturiera. 

Credito alle imprese italiane nel 2024: importi stabili, ma si alza il rischio

Non ci sono grosse differenze rispetto all’analisi precedente. Per quanto riguarda il numero e gli importi dei finanziamenti erogati, il panorama del credito alle imprese italiane si è mantenuto sostanzialmente stabile anche nel 2024.

Quello che cambia, invece, è l’ incremento del rischio di insolvenza. È questo il quadro che emerge dall’ultima analisi di CRIF, basata su dati di oltre 2,5 milioni di aziende italiane.

L’andamento dei finanziamenti riflette la riduzione dei tassi di interesse

Secondo l’Osservatorio sulle Imprese di CRIF, nel 2024 il numero dei finanziamenti alle imprese è diminuito leggermente dello 0,6%, mentre gli importi erogati sono aumentati dello 0,9% rispetto all’anno precedente.

Questo andamento riflette un contesto di progressiva riduzione dei tassi di interesse da parte della Banca Centrale Europea, che ha reso più accessibili alcune forme di credito, come i mutui chirografari, cresciuti del 4,9%.

Rischio insolvenza: un trend da monitorare con attenzione 

Anche se il credito erogato resta stabile,  il tasso medio di default delle imprese italiane mostra invece una certa crescita. Ha infatti raggiunto il 2,53% a fine 2024, con un aumento di 0,22 punti percentuali rispetto a giugno dello stesso anno. La situazione è più delicata per le società di capitali, per le quali si prevede un ulteriore incremento del rischio di insolvenza: dal 2,74% attuale si stima una crescita fino al 3,4% nel 2025 e al 3,9% nel 2026.

L’andamento è influenzato dalle tensioni geopolitiche e commerciali internazionali, oltre che dalle incertezze legate alle politiche economiche europee. Luca D’Amico, CEO di CRIF Ratings, sottolinea come questo scenario possa ulteriormente complicare il quadro del credito per le imprese italiane nei prossimi anni.

Costruzioni e tessile i settori in difficoltà  

L’analisi rivela andamenti diversi a seconda dei comparti. Le costruzioni sono un settore particolarmente colpito, con un calo del 7,8% degli importi erogati nel 2024 e un aumento del tasso di default dal 3,11% al 3,55% nell’ultimo semestre. La fine degli incentivi come gli ecobonus ha pesato sull’attività del comparto, aggravando la fragilità del mercato domestico. Anche il tessile e l’abbigliamento appare in sofferenza, con un aumento del tasso di default al 3,93% (+0,67 punti percentuali) e una riduzione del credito erogato del 5,4%.

Le difficoltà sono dovute al calo del potere d’acquisto, cambiamenti nelle abitudini di consumo e problemi sul mercato asiatico. Invece la meccanica strutturale risulta il settore più resistente, con un tasso di default contenuto all’1,85% e importi di credito praticamente stabili (+0,5%). Nonostante le sfide del mercato globale, le imprese di questo comparto hanno mantenuto un buon posizionamento competitivo.

Marginalità e liquidità, cosa succede

Nel biennio 2024-2025 la marginalità operativa delle imprese italiane dovrebbe mantenersi stabile intorno al 9%, leggermente inferiore rispetto al picco del 9,5% del 2023. Tuttavia, per i settori più in difficoltà sono attese riduzioni fino a un punto percentuale.

Sul fronte della liquidità, le aziende manterranno cuscinetti adeguati, anche se in lieve contrazione rispetto all’anno precedente, a causa del maggior peso degli obblighi di rimborso del debito e di una selettività più marcata da parte delle banche.

Gli scenari possibili 

Le tensioni geopolitiche e la conseguente instabilità rappresentano i maggiori fattori di rischio per il credito alle imprese italiane nei prossimi anni. Se le tensioni dovessero intensificarsi, il tasso di default potrebbe avvicinarsi al 4,6% entro il 2026, superando i livelli pre-pandemici.

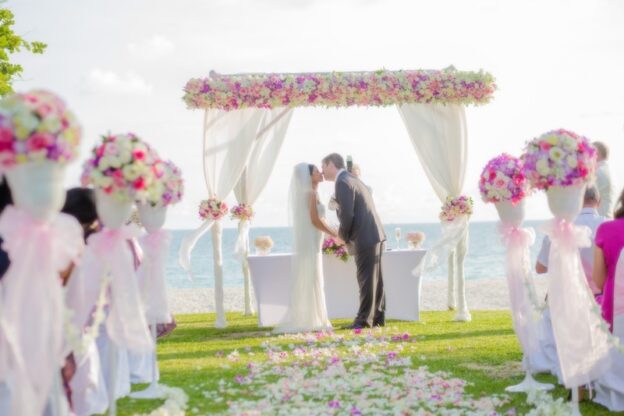
Turismo matrimoniale: aumentano le coppie straniere che si sposano nel Bel Paese

Nel 2024 sono state oltre 15.000 le coppie straniere che hanno scelto il Bel Paese per coronare il proprio sogno d’amore, l’11,4% in più rispetto al 2023.
Le mete più amate per dire ‘sì’? L’intramontabile Toscana, la Costiera Amalfitana, il Lago di Como, la Puglia, la Sicilia e la città eterna, Roma.

Ma cresce la tendenza a esplorare nuovi scenari, come borghi, campagne e destinazioni emergenti, soprattutto nel Sud del Paese e nelle aree rurali.
L’Italia si conferma la regina del destination wedding, un fenomeno in espansione che in Italia genera occupazione e valore. Tanto che il giro d’affari stimato supera 930 milioni di euro, con circa 2,6 milioni di presenze turistiche collegate agli eventi nuziali.

È il Centro Italia la macro-area più richiesta

Il turismo matrimoniale si rivela strategico per il sistema Paese, coinvolgendo strutture ricettive, ristorazione, ville storiche, atelier, fotografi, wedding planner e artigiani.

La spesa media per evento supera 61.000 euro, di cui la fetta crescente, circa il 46%, viene affidata a professionisti del settore.
Le regioni italiane più gettonate sono la Toscana, scelta per celebrare il 21% delle nozze, la Lombardia, in particolare, il Lago di Como, e poi Campania (Costiera Amalfitana, Capri, Sorrento), Puglia (masserie e borghi), Sicilia (nuova protagonista), e Lazio (Roma). Il Centro Italia rappresenta la macro-area più richiesta nel 2024 (31,3%), seguita da Sud e Isole (29,3%), Nord-Ovest (22,9%) e Nord-Est (16,5%).

Il 30% dei wedding tourist sono Americani

Secondo le rilevazioni dell’Osservatorio ‘Destination Weddings in Italy’, gli americani sono in testa agli sposi stranieri in Italia, che rappresentano il 30% del totale, seguiti dagli inglesi (21%), dai tedeschi (9%) e dalle coppie provenienti da Canada, Australia, India, Emirati Arabi e Cina.

In aumento anche le cerimonie simboliche, scelte da chi desidera vivere l’esperienza italiana senza formalità burocratiche.

Nel 2025 l’indotto toccherà il miliardo

Secondo le stime raccolte dalla wedding planner internazionale Kathrine Brenne, fondatrice di Amore Wedding Italy, nel 2025 si potrebbero superare i 16.000 matrimoni con sposi stranieri, per un indotto complessivo destinato a sfiorare il miliardo di euro.
Insomma, le prospettive per il destination wedding restano positive. Il 43% degli operatori prevede un’ulteriore miglioramento degli affari, seppur con percentuali più contenute.

Quanto alle tendenze per il prossimo anno, si prospettano eventi fuori stagione, matrimoni ecosostenibili, esperienze autentiche e sempre più personalizzate, e nuove destinazioni emergenti. Soprattutto nel Sud Italia.
È una trasformazione che parla di amore, ma anche di un’Italia capace di accogliere e rinnovarsi.

Il mercato immobiliare secondo i dati notarili nel II trimestre 2024

Lo conferma l’Istat sulla base dei dati relativi alle convenzioni notarili di compravendita: nel II trimestre 2024 il mercato immobiliare registra un aumento superiore al 4,0% rispetto allo stesso periodo del 2023. 

In particolare, il comparto abitativo cresce del 3,9%, con variazioni positive nel Nord-Ovest, Nord-Est e Sud, mentre cala nel Centro e nelle Isole. Il settore economico, invece, cresce in tutte le aree geografiche del Paese.
Le convenzioni notarili per mutui, finanziamenti e altre obbligazioni con costituzione di ipoteca immobiliare a livello nazionale sono 85.285, con un andamento differenziato sul territorio. Ovvero, stabile al Centro, in aumento in tutte le altre aree.

Convenzioni notarili di compravendita: 245.565

Nel II trimestre 2024 sono 245.565 le convenzioni notarili di compravendita e le altre convenzioni relative ad atti traslativi a titolo oneroso per unità immobiliari. La variazione percentuale calcolata sul dato destagionalizzato è di +0,2% rispetto al trimestre precedente, mentre la variazione su base annua calcolata sul dato grezzo è di +4,2%.

Nel confronto congiunturale le compravendite del comparto abitativo sono in aumento nel Nord-Est (+2,6%) e nel Nord-Ovest (+1,7%), mentre diminuiscono nelle Isole (-3,3%), nel Centro (-1,7%) e al Sud (-0,9%). Le compravendite di immobili a uso economico sono in diminuzione nel Nord-Est (-2,6%), nelle Isole (-2,2%), nel Nord-Ovest (-2,1%) e nel Centro (-1,6%), mentre sono in aumento al Sud (+1,8%).

Il 93,7% delle stipule riguarda immobili a uso abitativo

Il 93,7% delle convenzioni stipulate riguarda i trasferimenti di proprietà di immobili a uso abitativo (230.180), il 5,9% quelli a uso economico (14.433) e lo 0,4% quelli a uso speciale e multiproprietà (952).
Rispetto al II trimestre 2023, le transazioni immobiliari aumentano del 3,9% nel comparto abitativo e del 7,9% nell’economico.

A livello territoriale, il settore abitativo su base annua segna variazioni percentuali positive nel Nord-Ovest (+13,7%), nel Nord-Est (+1,0%) e al Sud (+0,9%), mentre diminuisce nel Centro (-3,5%) e nelle Isole (–0,7%). Il settore economico è in crescita in tutte le aree geografiche del Paese: Nord-Ovest (+12,2%), Isole (+8,9%), Nord-Est (+8,7%), Centro (+6,2%) e Sud (+1,7%).
Le compravendite crescono nei grandi e nei piccoli centri, sia nel settore abitativo (rispettivamente, +8,0% e +0,9%) sia nel comparto economico (rispettivamente, +8,4% e +7,6%).

Mutui e finanziamenti: +8,6% in un anno

Le convenzioni notarili per mutui, finanziamenti e altre obbligazioni con costituzione di ipoteca immobiliare sono 85.285. La variazione percentuale calcolata sul dato destagionalizzato è +5,6% rispetto al trimestre precedente, mentre la variazione su base annua calcolata sul dato grezzo è pari a +8,6%.

Su base congiunturale, l’aumento interessa tutto il territorio nazionale (Nord-Ovest +8,8%, Sud +5,5%, Nord-Est +5,1%, Centro +2,4% e Isole +2,1%).
Su base annua, a eccezione del Centro Italia, che rimane sostanzialmente stabile (-0,3%), i mutui registrano un aumento nel Nord-Ovest (+21,0%), nel Nord-Est (+5,2%), nelle Isole (+3,7%), e al Sud (+3,4%). E sia nei grandi sia nei piccoli centri (rispettivamente, +14,2% e +4,5%).

Il settore ICT in Italia: un business che vale 2,5 miliardi di euro


Il 2022 ha confermato il settore ICT come pilastro fondamentale per la competitività dell’economia italiana, riportando il Paese ai livelli di investimento pre-pandemia.

Secondo il rapporto “Ricerca e Innovazione ICT in Italia”, realizzato da Anitec-Assinform in collaborazione con APRE, la spesa per la Ricerca e Sviluppo (R&S) intra-muros nel settore ICT ha raggiunto i 2,5 miliardi di euro, segnando un incremento dell’1,5% rispetto all’anno precedente. Di questa cifra, quasi la metà è stata destinata al software e ai servizi IT, mentre il comparto hardware ha registrato un aumento significativo del 7,1%.

L’84% degli investimenti è stato sostenuto da fondi privati, dimostrando il forte impegno delle aziende italiane nell’innovazione tecnologica. Con 52.000 addetti e quasi 19.600 ricercatori a tempo pieno, il settore privato si conferma il motore principale dello sviluppo tecnologico avanzato nel Paese.

Ritardi e margini di miglioramento

Nonostante i progressi, l’Italia continua a soffrire di un ritardo rispetto alle principali economie europee. Tra il 2010 e il 2022, la quota italiana di spesa per R&S ICT è scesa dal 9,5% al 6,7% della spesa complessiva dell’UE27.

Inoltre, mentre il programma Horizon 2020 ha portato al Paese 724 milioni di euro per progetti ICT, e Horizon Europe ne ha garantiti 293 milioni entro il 2024, il tasso di successo italiano rimane inferiore a quello di nazioni come Germania e Francia.

Strategie per rafforzare il settore ICT

Il rapporto Anitec-Assinform propone quattro misure strategiche per migliorare la competitività del settore. Innanzitutto attivare sinergie nei programmi europei, promuovendo la collaborazione pubblico-privata per accedere ai fondi Horizon Europe e Digital Europe, integrando tecnologie come intelligenza artificiale, cybersicurezza e supercalcolo.

Poi sarebbe opportuno migliorare le agevolazioni fiscali per la R&S ICT, semplificando l’accesso e aumentando i massimali. Infine, andrebbe adottato un modello a rete per coordinare gli investimenti e aumentare la produttività brevettuale e andrebbe promossa la formazione e l’assunzione di ricercatori specializzati, anche attraverso dottorati industriali.

Quantum Technologies: una nuova frontiera

La seconda parte del rapporto esplora il potenziale rivoluzionario delle tecnologie quantistiche, come Quantum Computing, Quantum Communication e Quantum Sensors. Pur essendo ancora in fase di sviluppo, queste innovazioni potrebbero trasformare settori chiave come sicurezza informatica, intelligenza artificiale e gestione dei dati.

Per competere a livello globale, il rapporto sottolinea la necessità di incrementare drasticamente gli investimenti pubblici e privati, creando un ecosistema che favorisca la ricerca applicata, la protezione brevettuale e la collaborazione tra pubblico e privato.

“L’Italia ha l’opportunità di emergere come leader nelle tecnologie quantistiche,” afferma Claudio Bassoli di Anitec-Assinform. “Rafforzare gli investimenti e promuovere la collaborazione internazionale saranno elementi decisivi per ridurre il divario tecnologico con le grandi potenze e conquistare un ruolo da protagonista nei mercati emergenti.”

Mercato immobiliare: i trend del 2025

Nel 2025, nelle città metropolitane e nelle località turistiche crescerà la domanda di immobili residenziali di alta qualità, trainata da investitori internazionali.
I prezzi torneranno quindi a salire fino al 5% % in più rispetto al 2024. Ma solo nelle grandi città, come Roma e Firenze, mentre nelle aree suburbane e rurali il mercato sarà stabile o subirà un leggero calo.

Discorso a parte per Milano, dove è previsto un calo su prezzi e compravendite: la città si appresta infatti ad affrontare una fase di assestamento dopo l’euforia degli ultimi anno.
Secondo Century 21 Italia, tra i principali trend del mercato immobiliare italiano nel 2025 continueranno a crescere i prezzi anche dei magazzini logistici. Questo, grazie alla spinta dell’e-commerce.

L’e-commerce rivoluziona le città

Dopo aver rivoluzionato la vendita di prodotti e servizi dal 2020 in poi, l’e-commerce si prepara a rivoluzionare anche le città.
Sono i magazzini logistici, infatti, i veri protagonisti del mercato immobiliare nel 2025, i cui prezzi, secondo le stime di Century 21 Italia, cresceranno fino al 10% in più rispetto al 2024. 

“In particolare – spiega Marco Tilesi, ceo di Century 21 Italia – l’attenzione sarà sui magazzini moderni e sui centri logistici, specialmente nelle vicinanze di hub di trasporto e porti. Questa asset class manterrà un tasso di crescita elevato, con rendimenti attrattivi per gli investitori istituzionali”.

Il settore turistico punta su immobili luxury ed eco-friendly

Un aumento dei prezzi è atteso anche per la compravendita di immobili legati al settore turistico. Per l’hotellerie ci si aspetta un moderato aumento delle transazioni, il che implica che il mercato sarà attivo, ma gli investitori saranno selettivi.

Per quanto riguarda le locazioni turistiche, la forte crescita delle transazioni si tradurrà in un mercato molto dinamico, con una domanda alta per immobili da convertire in locazioni turistiche, con un aumento dei prezzi dal 3% al 4%.
Quanto al retail, vedrà un aumento dei prezzi di vendita moderato, e si focalizzerà su esperienze di acquisto fisiche abbinate a soluzioni digitali (phygital), con un’attenzione particolare ai centri commerciali e agli outlet.

La domanda sarà perciò più o meno stabile, ma selettiva, legata a location e spazi di qualità.


Uffici: si cercano soluzioni a uso misto e sostenibile

Per gli uffici, invece, i prezzi resteranno stabili e la domanda potrebbe addirittura subire una leggera contrazione.
Si tratta di “Un trend dato dalla necessità di riconvertire gli uffici tradizionali in spazi flessibili – aggiunge Tilesi – La ripresa economica globale e i cambiamenti nei modelli di lavoro ibridi e remoti influenzeranno infatti la domanda di spazi commerciali e uffici”.

Il focus sarà dedicato agli edifici a uso misto che riusciranno a combinare residenziale, commerciale e spazi pubblici.
In questo senso, si registrerà una forte crescita di soluzioni abitative innovative come il coliving, e diventeranno centrali i progetti di rigenerazione urbana. Anche grazie a un altro aspetto ormai all’attenzione di tutto il mondo real estate: la sostenibilità.

Affitti brevi: obbligo del CIN dal 2025, i proprietari sono pronti?

Sono in arrivo nuove regole per i cosiddetti affitti brevi. Dal 1° gennaio 2025, infatti, per gli immobili destinati agli affitti brevi sarà obbligatorio esporre il Codice Identificativo Nazionale (CIN). Tuttavia, molti proprietari sembrano non essere ancora preparati.

Secondo un’indagine condotta da Facile.it, il 33% dei proprietari, pari a circa 230.000 persone, dichiara di non essere a conoscenza di questa normativa.

Chi sono i proprietari di case in affitto breve?
Contrariamente all’idea diffusa, il 62% dei proprietari utilizza gli affitti brevi come fonte di reddito aggiuntiva e non come attività principale. Tra i giovani di età compresa tra 25 e 34 anni, però, questa modalità rappresenta un vero e proprio lavoro per oltre il 61% degli intervistati.

Le ragioni che spingono i proprietari a scegliere l’affitto breve sono diverse: il 39,8% lo fa per ottenere guadagni maggiori, il 35,7% per ridurre il rischio di inquilini morosi e il 28,3% per mantenere una maggiore flessibilità nella gestione dell’immobile. Inoltre, il 13,7% ha scelto questa formula per esperienze negative avute in passato con gli affitti a lungo termine.

Qualche difficoltà ad adeguarsi
La normativa, inizialmente prevista per novembre 2024, è stata posticipata al 2025. Nonostante il rinvio, il 44% dei proprietari non ha ancora richiesto il CIN, mentre il 33% ha presentato domanda senza però riceverlo. Questo significa che solo il 20% dei proprietari è già pronto a rispettare la nuova regola.

Tra chi non ha ancora fatto richiesta, il 30% prevede di farlo a breve, mentre il 38% preferisce informarsi meglio prima di decidere. Tuttavia, il 9,3% dei proprietari, circa 30.000 persone, ha dichiarato di voler abbandonare l’attività, ritenendo il nuovo quadro normativo troppo complesso. Questa percentuale sale al 14% tra i residenti del Sud e delle Isole. Inoltre, il 6% dei proprietari intervistati, pari a 18.000 persone, ha affermato di voler continuare a operare nonostante il mancato rispetto delle norme.

Obbligatorie anche altre misure di sicurezza
La normativa non si limita al CIN, ma impone anche l’installazione di dispositivi di sicurezza negli immobili. Il 63% dei proprietari ha già provveduto a montare rilevatori di fumo, mentre il 65% si è dotato di estintori. Tuttavia, solo il 49% ha installato rilevatori di monossido di carbonio.

Assicurarsi per maggiore tutela
Pur non essendo obbligatorie in molte regioni, le polizze casa sono ampiamente diffuse: il 65% dei proprietari ha stipulato una copertura contro i danni causati agli ospiti, mentre il 68% ha una polizza per proteggere l’immobile stesso.

Le nuove regole mirano a garantire maggiore trasparenza e sicurezza, ma i dati indicano che c’è ancora molto da fare affinché tutti i proprietari si adeguino entro i termini stabiliti.

Superbonus, qual è stato il suo effetto sui conti pubblici?

Grazie alle restrizioni legislative introdotte negli ultimi due anni, l’impatto negativo del Super Ecobonus 110% sulle finanze pubbliche sembra ormai quasi del tutto attenuato. Tuttavia, dalla sua attivazione fino al 31 agosto scorso, i costi complessivi sostenuti dallo Stato hanno raggiunto la cifra impressionante di 123 miliardi di euro.

Questo incentivo ha interessato circa 500mila immobili, una piccola percentuale rispetto al totale degli edifici residenziali in Italia, che sono circa 12,2 milioni. In pratica, solo il 4% degli immobili ad uso abitativo ha beneficiato del Superbonus.

Critiche sui costi e l’efficacia

In un momento in cui si richiedono sacrifici a tutti i cittadini con la nuova legge di bilancio, la Cgia di Mestre sottolinea come sia discutibile aver speso oltre sei punti percentuali di PIL per migliorare l’efficienza energetica di una quantità così esigua di abitazioni.

Secondo l’analisi della Confederazione degli artigiani, il Superbonus ha finito per avvantaggiare in modo sproporzionato i proprietari di immobili con redditi elevati, trascurando le famiglie meno abbienti, che spesso vivono in edifici meno efficienti dal punto di vista energetico.

Dubbi sui risultati ambientali

Nonostante l’obiettivo principale del Superbonus fosse migliorare l’efficienza energetica e ridurre le emissioni, i risultati ottenuti sono stati modesti. Secondo alcune valutazioni, l’impatto positivo sul taglio delle emissioni di CO2 sarebbe limitato, e potrebbe essere necessario quasi un quarantennio per compensare i costi finanziari sostenuti.

Inoltre, esperti internazionali suggeriscono che si sarebbero potuti ottenere risultati migliori incentivando l’elettrificazione dei sistemi di riscaldamento e cottura, preferendo tecnologie più efficienti come le pompe di calore e le piastre a induzione.

Il potenziale non sfruttato per l’edilizia pubblica

Secondo la Cgia di Mestre, anziché investire quasi esclusivamente nell’edilizia privata, lo Stato avrebbe potuto utilizzare le risorse del Superbonus per costruire nuovi alloggi pubblici.

Con i 123 miliardi di euro stanziati, si sarebbero potuti realizzare fino a 1,2 milioni di nuove abitazioni sociali, con un impatto significativo anche dal punto di vista della giustizia sociale.

Dati regionali e costi medi

A livello regionale, il Veneto è in testa per numero di interventi legati al Superbonus, seguito da Emilia Romagna e Trentino Alto Adige. Il costo medio per intervento in Italia è stato di circa 247.800 euro per edificio, con picchi superiori ai 400mila euro in alcune regioni come la Valle d’Aosta.